Quand on se lance dans la construction d’une maison, le choix du financement conditionne souvent la sérénité de tout le projet. Parmi les décisions les plus structurantes figure celle du type de taux pour son prêt immobilier. Taux fixe ou taux variable, chaque option présente des avantages et des risques qu’il convient de bien comprendre avant de signer une offre de prêt. Cette question mérite d’autant plus d’attention que la construction d’une maison s’étale souvent sur plusieurs mois, voire plusieurs années si l’on inclut la recherche de terrain et les démarches administratives.
Comprendre les mécanismes du taux fixe et du taux variable
Avant de trancher, il est essentiel de bien saisir le fonctionnement de chaque formule. Ces deux types de taux répondent à des logiques financières différentes, avec des implications concrètes sur le budget du foyer.
Le fonctionnement du taux fixe
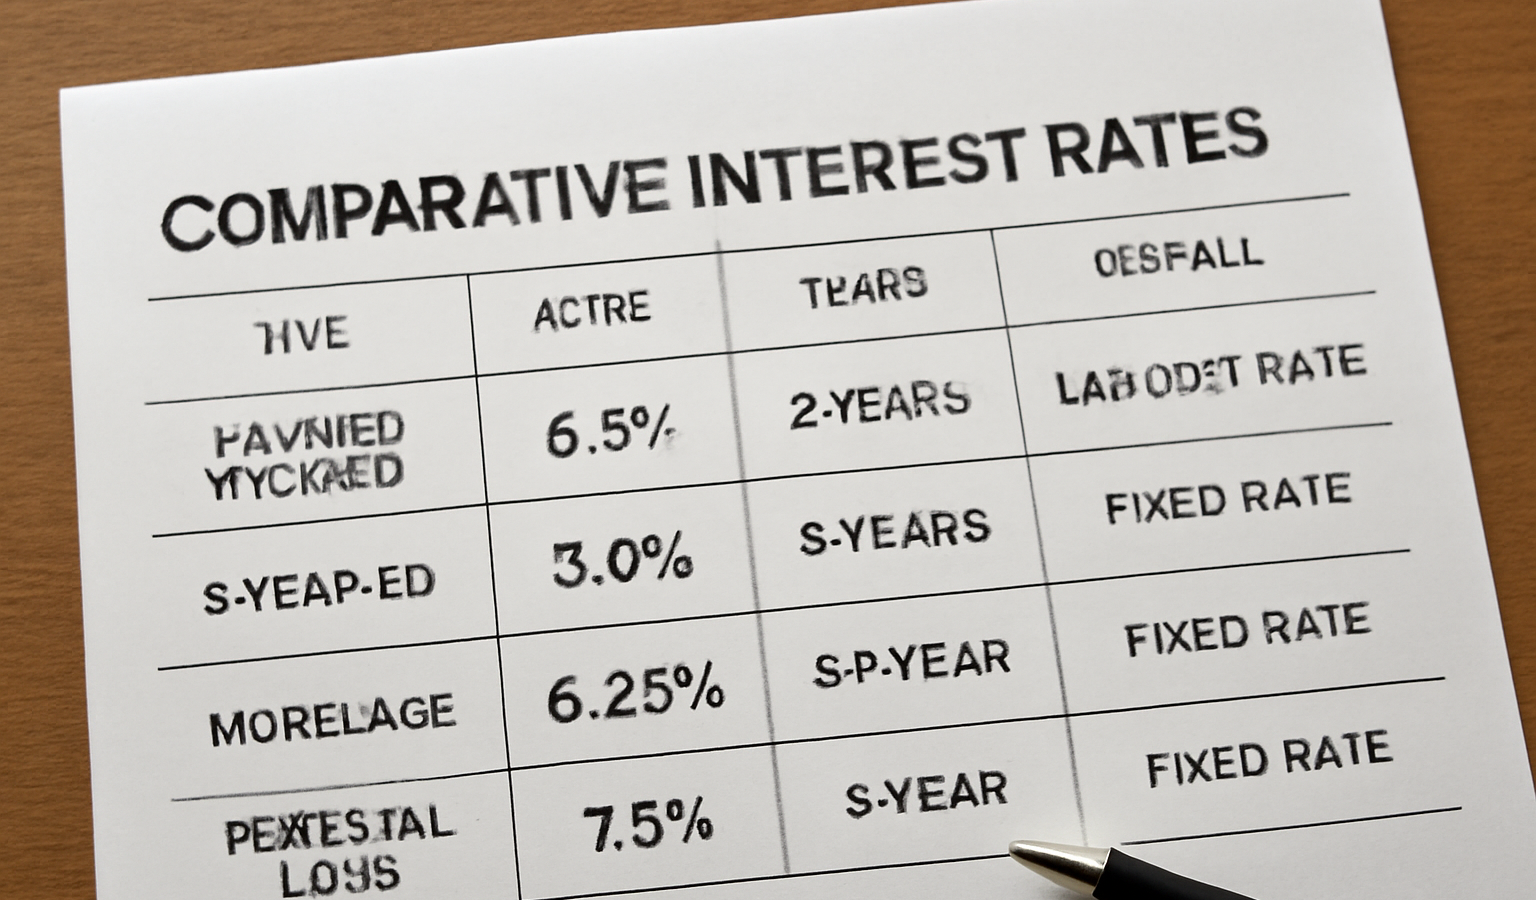
Le taux fixe reste identique pendant toute la durée du prêt, qu’il s’agisse d’un crédit sur quinze, vingt ou vingt-cinq ans. Dès la signature, l’emprunteur connaît précisément le montant de ses mensualités jusqu’au dernier remboursement. Cette stabilité constitue l’atout majeur de cette formule, particulièrement appréciée des ménages qui souhaitent maîtriser leur budget sur le long terme sans mauvaise surprise.
En France, le taux fixe est de loin le plus répandu. Les banques le proposent systématiquement et la majorité des emprunteurs optent pour cette solution, notamment parce qu’elle sécurise un projet aussi engageant qu’une construction immobilière.
Le fonctionnement du taux variable
Le taux variable, parfois appelé taux révisable, évolue en fonction d’un indice de référence, généralement l’Euribor. Concrètement, les mensualités peuvent augmenter ou diminuer au fil des années selon les fluctuations des marchés financiers. Certains contrats prévoient un taux variable capé, c’est-à-dire plafonné à la hausse comme à la baisse, ce qui limite les risques tout en conservant une part d’incertitude.
Cette formule reste minoritaire en France, contrairement à d’autres pays européens où elle domine largement le marché du crédit immobilier.
Les avantages et limites de chaque option pour un projet de construction
Construire une maison implique des spécificités qui influencent directement le choix du taux. Le déblocage des fonds est progressif, au fil de l’avancement des travaux, ce qui modifie la perception du risque lié au taux choisi.
Pourquoi le taux fixe rassure les constructeurs
La construction s’accompagne déjà de nombreuses incertitudes, délais de chantier, aléas climatiques, ajustements budgétaires liés aux imprévus. Dans ce contexte, le taux fixe apporte une visibilité précieuse. L’emprunteur sait exactement combien il devra rembourser chaque mois, ce qui facilite la gestion du reste à vivre et l’anticipation des autres dépenses liées au chantier.
Cette prévisibilité est particulièrement utile lorsque le projet s’étale sur une longue période, car elle évite d’ajouter une variable financière supplémentaire à un contexte déjà complexe.
Pourquoi le taux variable peut séduire certains profils
Le taux variable démarre généralement avec un niveau plus bas que le taux fixe, ce qui peut représenter un avantage non négligeable en début de prêt. Pour les emprunteurs disposant d’une capacité d’épargne solide ou d’une tolérance au risque plus élevée, cette formule peut permettre de réaliser des économies, notamment si les taux de marché restent stables ou baissent.
Cependant, cette option convient surtout aux profils capables d’absorber une hausse éventuelle des mensualités sans fragiliser leur équilibre budgétaire, un point à ne jamais négliger dans le cadre d’un projet de construction déjà exigeant financièrement.
Les critères à prendre en compte selon le profil de l’emprunteur
Le choix entre les deux formules ne doit jamais se faire au hasard. Il dépend d’éléments personnels, financiers et conjoncturels qu’il convient d’analyser avec attention, idéalement accompagné d’un courtier ou d’un conseiller bancaire.
La durée du prêt et la situation professionnelle
Plus la durée de remboursement est longue, plus le risque associé au taux variable augmente, car les fluctuations de marché ont davantage de temps pour impacter le budget. Les emprunteurs ayant une situation professionnelle stable et des revenus réguliers peuvent envisager un taux variable avec plus de sérénité, tandis que ceux dont les revenus sont plus incertains gagneront à privilégier la sécurité du taux fixe.
Le contexte économique et l’évolution des taux directeurs
Les décisions de la Banque centrale européenne influencent directement le niveau des taux d’intérêt. Dans une période de hausse des taux directeurs, le taux variable devient plus risqué, car les mensualités peuvent grimper rapidement. À l’inverse, dans une phase de baisse ou de stabilisation, cette formule peut s’avérer avantageuse. Il est donc indispensable de se renseigner sur les tendances économiques au moment de la souscription du prêt, sans pour autant tenter de prédire l’avenir avec certitude.
Les solutions intermédiaires à envisager
Entre le tout fixe et le tout variable, il existe des alternatives qui permettent de combiner sécurité et flexibilité, particulièrement adaptées aux projets de construction dont le déroulement n’est jamais totalement linéaire.
Le taux mixte, un compromis intéressant
Le taux mixte associe une première période à taux fixe, souvent les premières années du prêt, suivie d’une phase à taux variable. Cette solution permet de sécuriser le début du remboursement, période souvent critique lorsque les travaux sont encore en cours, tout en conservant une possibilité d’économie sur le reste de la durée du crédit.
Le taux variable capé, une sécurité supplémentaire
Comme évoqué précédemment, le taux capé limite l’amplitude des variations possibles. Il constitue un bon compromis pour les emprunteurs souhaitant profiter d’un taux de départ attractif tout en se prémunissant contre une envolée des mensualités. Cette option mérite d’être étudiée avec son banquier, car les plafonds varient sensiblement d’un établissement à l’autre.
Comment faire le bon choix pour son projet de construction
Au-delà des mécanismes financiers, la décision finale doit tenir compte de la réalité du projet de construction et des priorités personnelles du foyer.
Évaluer sa tolérance au risque
Certains emprunteurs préfèrent dormir tranquille en connaissant précisément leurs mensualités, d’autres acceptent une part d’incertitude en échange d’une économie potentielle. Cette évaluation personnelle est fondamentale et ne doit pas être influencée uniquement par les taux affichés au moment de la négociation.
Solliciter l’accompagnement d’un professionnel
Un courtier en crédit immobilier peut comparer les offres du marché, simuler différents scénarios et aider à choisir la formule la plus adaptée à la situation familiale et professionnelle de l’emprunteur. Cette étape, souvent négligée, permet pourtant d’éviter des erreurs coûteuses sur le long terme et de sécuriser un projet de construction qui représente, pour la majorité des foyers, l’investissement d’une vie.
Finalement, il n’existe pas de réponse universelle entre taux fixe et taux variable. Le choix dépend du profil de l’emprunteur, de sa capacité à absorber les imprévus et du contexte économique au moment de la signature. Prendre le temps d’analyser ces paramètres avec un professionnel reste la meilleure garantie pour avancer sereinement dans la construction de sa maison.