Rénover son logement pour améliorer ses performances énergétiques représente souvent un investissement conséquent. Pour alléger la facture, plusieurs dispositifs d’aide existent, et parmi eux, le prêt à taux zéro et l’éco-PTZ reviennent fréquemment dans les discussions. Ces deux solutions de financement, bien que proches dans leur appellation, répondent à des logiques différentes et s’adressent à des profils de projets distincts. Comprendre leurs spécificités permet de faire un choix éclairé et d’optimiser le plan de financement de ses travaux de rénovation énergétique.
Comprendre les fondamentaux du prêt à taux zéro et de l’éco-PTZ
Avant de comparer ces deux dispositifs, il convient de bien cerner leur nature respective. Le prêt à taux zéro, souvent désigné par le sigle PTZ, a été initialement conçu pour faciliter l’accession à la propriété. L’éco-prêt à taux zéro, quant à lui, cible spécifiquement le financement de travaux d’amélioration énergétique, qu’il s’agisse d’une résidence principale déjà acquise ou en cours d’acquisition.
Le PTZ classique, un outil pour l’accession à la propriété
Le PTZ s’adresse aux primo-accédants souhaitant acquérir leur résidence principale. Il peut financer l’achat d’un logement neuf ou ancien avec travaux, sous certaines conditions de ressources et de localisation géographique. Ce prêt ne finance jamais la totalité de l’opération, il vient toujours compléter un prêt principal et éventuellement un apport personnel. Sa vocation première reste donc l’accès à la propriété, et non la rénovation énergétique en tant que telle, même si des travaux peuvent être intégrés dans certains cas précis.
L’éco-PTZ, dédié exclusivement à la rénovation énergétique
L’éco-PTZ a été créé spécifiquement pour encourager les propriétaires à entreprendre des travaux d’amélioration de la performance énergétique de leur logement. Contrairement au PTZ classique, il ne s’adresse pas uniquement aux primo-accédants et peut être sollicité par tout propriétaire, qu’il occupe le bien ou le mette en location. Cette distinction est fondamentale car elle détermine immédiatement lequel des deux dispositifs correspond à votre situation réelle.
Les conditions d’éligibilité propres à chaque dispositif
Les critères d’accès diffèrent sensiblement entre ces deux prêts, et une analyse attentive de votre situation personnelle s’impose avant d’entamer toute démarche.
Les plafonds de ressources et la notion de primo-accession
Le PTZ est soumis à des conditions de ressources strictes, calculées selon la composition du foyer et la zone géographique du bien. Il est réservé aux personnes n’ayant pas été propriétaires de leur résidence principale au cours des deux dernières années, sauf exceptions liées au handicap ou à des situations particulières. L’éco-PTZ, en revanche, n’impose aucune condition de ressources, ce qui élargit considérablement son accessibilité. Tout propriétaire, quel que soit son niveau de revenus, peut y prétendre dès lors que le logement concerné répond aux critères d’ancienneté requis.
L’ancienneté du logement et la nature des travaux
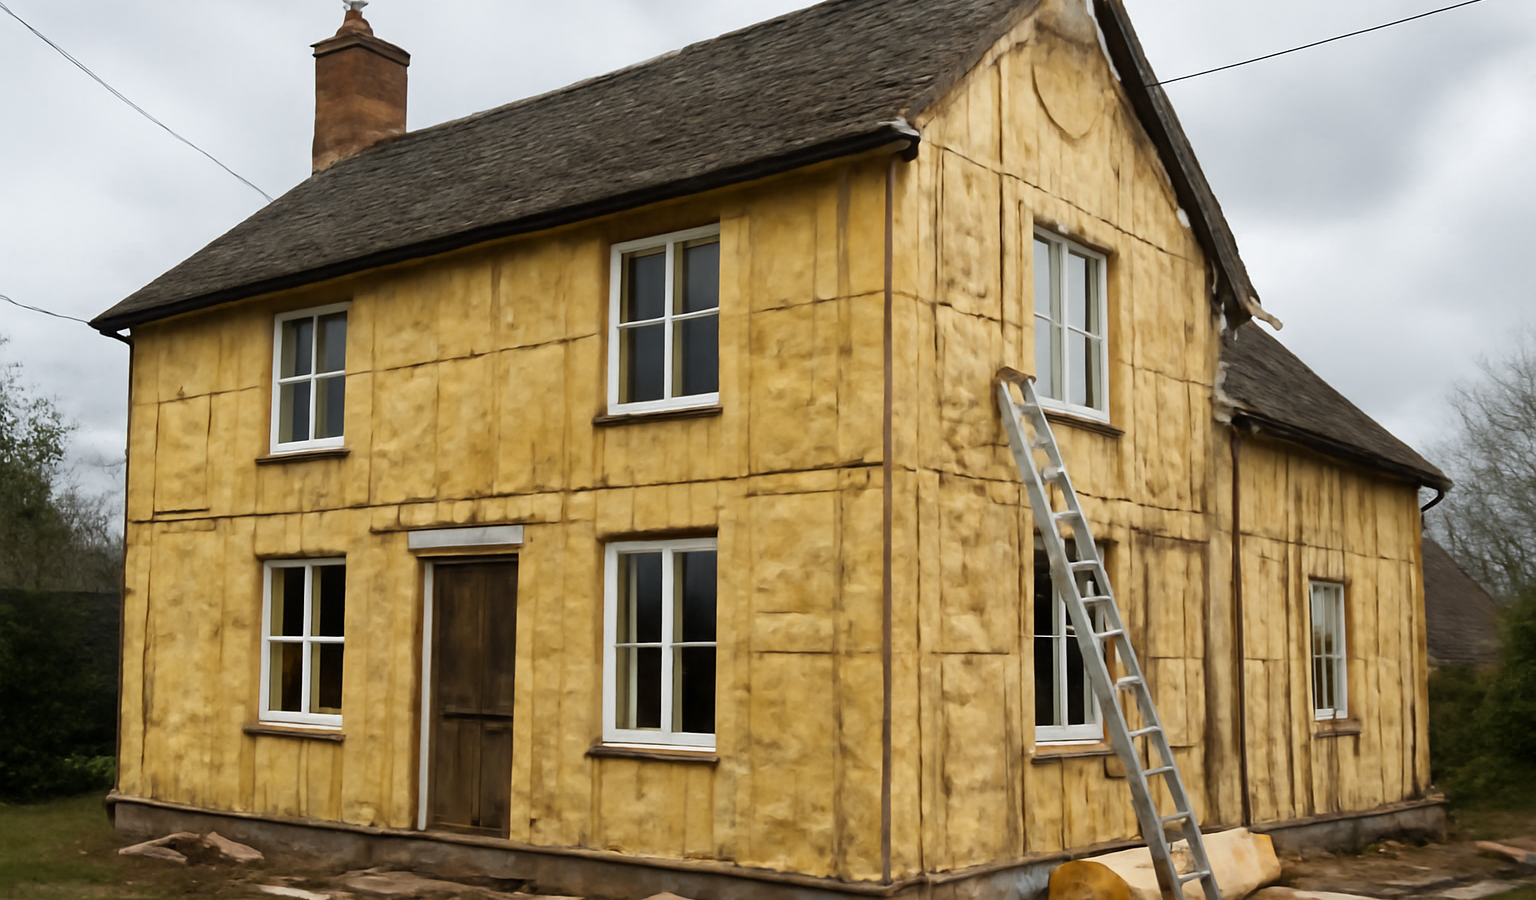
Pour l’éco-PTZ, le logement doit avoir été construit depuis plus de deux ans. Les travaux éligibles concernent l’isolation thermique, le remplacement des systèmes de chauffage, l’installation d’équipements utilisant des énergies renouvelables ou encore la réalisation d’un bouquet de travaux combinant plusieurs actions. Pour le PTZ classique, l’ancienneté du bien influence surtout le montant finançable et les conditions associées, notamment lorsque le logement ancien nécessite des travaux représentant au moins 25% du coût total de l’opération.
Les montants empruntables et les modalités de remboursement
La question du financement concret reste centrale pour tout porteur de projet. Les montants accessibles et les durées de remboursement varient significativement selon le dispositif retenu.
Combien peut-on emprunter avec l’éco-PTZ
Le montant maximal de l’éco-PTZ dépend de la nature et du nombre de travaux engagés. Pour un geste de travaux unique, le plafond atteint 15 000 euros. Pour un bouquet de deux travaux, il grimpe à 25 000 euros, et pour trois travaux ou plus, le plafond peut atteindre 50 000 euros dans le cadre d’une rénovation globale permettant d’atteindre un gain énergétique significatif. La durée de remboursement s’étend généralement jusqu’à 15 ans, parfois 20 ans pour les rénovations les plus ambitieuses, sans qu’aucun intérêt ne soit à la charge de l’emprunteur.
Les plafonds spécifiques au PTZ classique
Le montant du PTZ varie selon la zone géographique, la composition du foyer et le type de bien, qu’il soit neuf ou ancien avec travaux. Il peut représenter jusqu’à 50% du coût total de l’opération dans les zones les plus tendues. La durée de remboursement oscille généralement entre 20 et 25 ans, avec des périodes de différé pouvant atteindre plusieurs années selon les revenus de l’emprunteur. Cette flexibilité permet d’adapter les mensualités à l’évolution de la situation financière du foyer au fil du temps.
Le cumul possible entre les deux dispositifs
Une question revient souvent chez les porteurs de projet, celle de savoir si ces deux prêts peuvent se combiner pour optimiser le financement global.
Les conditions pour cumuler PTZ et éco-PTZ
Dans la grande majorité des situations, le cumul entre un PTZ et un éco-PTZ demeure possible, à condition que les critères d’éligibilité de chaque dispositif soient respectés indépendamment. Un primo-accédant achetant un logement ancien nécessitant une rénovation énergétique peut ainsi solliciter un PTZ pour financer l’acquisition, puis un éco-PTZ pour financer spécifiquement les travaux d’amélioration énergétique. Cette complémentarité permet souvent de réduire significativement le reste à charge et facilite l’accès à la propriété tout en garantissant un logement performant sur le plan énergétique.
Articuler ces prêts avec d’autres aides financières
Au-delà du cumul entre PTZ et éco-PTZ, il est également possible de mobiliser d’autres dispositifs comme MaPrimeRénov’ ou les certificats d’économies d’énergie. Cette articulation nécessite une bonne coordination administrative, car chaque aide possède ses propres règles de calcul et ses propres justificatifs à fournir. Faire appel à un conseiller spécialisé ou à un courtier habitué à ces montages financiers permet souvent d’optimiser l’ensemble du plan de financement et d’éviter les écueils liés à la complexité des dossiers.
Comment choisir le dispositif adapté à votre projet
Le choix entre ces deux prêts dépend essentiellement de la nature exacte de votre projet et de votre situation personnelle.
Privilégier l’éco-PTZ pour une rénovation ciblée
Si votre objectif principal consiste à améliorer la performance énergétique d’un logement que vous possédez déjà, l’éco-PTZ constitue la solution la plus directe. Son absence de conditions de ressources et sa spécialisation sur les travaux énergétiques en font un outil particulièrement adapté, que vous soyez propriétaire occupant ou bailleur souhaitant valoriser un bien locatif.
Opter pour le PTZ lors d’un projet d’accession
Si vous êtes en phase d’achat de votre résidence principale et que vous répondez aux critères de primo-accession, le PTZ reste incontournable pour alléger le coût global de l’opération. Dans le cas où ce projet d’achat intègre également des travaux de rénovation énergétique, l’articulation des deux dispositifs représente alors la stratégie la plus pertinente pour maximiser les aides disponibles et concrétiser votre projet dans les meilleures conditions financières possibles.